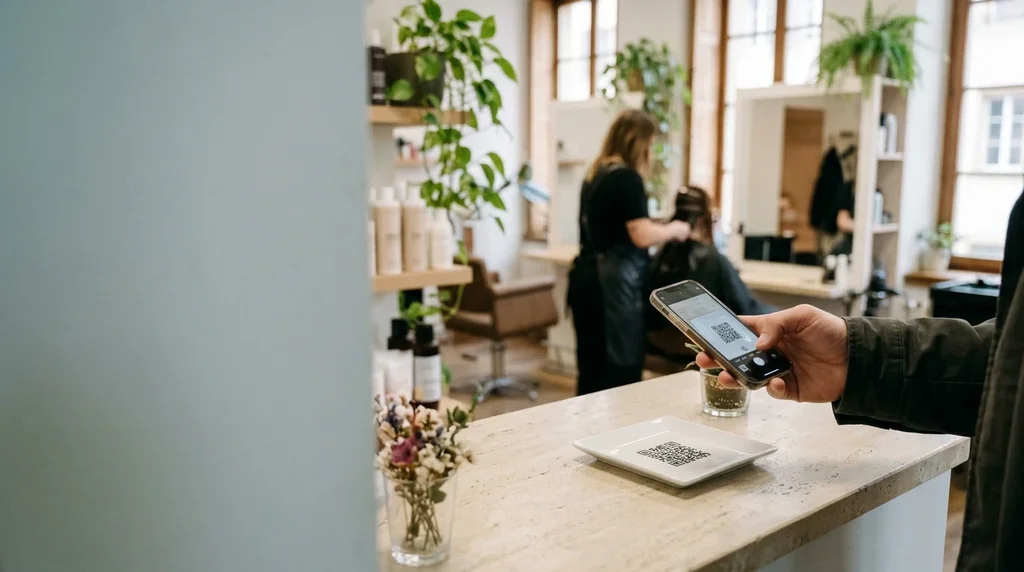
Die im Juli 2026 lancierte Westschweizer Zahlungslösung ohne Kommission PimPay meldet per 27. Oktober 2026 rund 300 Geschäfte und 5'000 Konsumentinnen und Konsumenten in allen Westschweizer Kantonen. Sie verrechnet den Händlern ein fixes Abonnement statt eines Prozentsatzes auf jedem Kauf. Diese Zahlen stammen vom Unternehmen selbst: Eine externe Überprüfung wurde bisher nicht veröffentlicht.
PimPay versteht sich als Antwort auf die Kommissionen, die bei jeder Karten- oder Mobilzahlung erhoben werden. Laut dem Unternehmen halten mehr als neun von zehn Händlern diese Gebühren für zu hoch und ungerechtfertigt.
Wie funktioniert das Zahlen ohne Kommission bei PimPay?
Der Händler kassiert mit einem einfachen QR-Code, und die Kundschaft bezahlt über die PimPay-App. Das Modell beruht auf einigen einfachen Regeln, die das Unternehmen bekanntgegeben hat:
- auf den Zahlungen wird keine Kommission erhoben;
- der Händler bezahlt ein fixes Abonnement von 0 bis 29 Franken pro Monat, ohne Mindestlaufzeit;
- er erhält das Geld innert 24 Arbeitsstunden;
- die App ist für die Konsumentinnen und Konsumenten kostenlos;
- die Gelder werden bei der Caisse d'Epargne Riviera hinterlegt, einer Bank, die von der Eidgenössischen Finanzmarktaufsicht (FINMA) beaufsichtigt wird.
Die angekündigten Einnahmen stammen also aus den Abonnementen der Händler und nicht aus einer Abgabe auf jedem Kauf. PimPay bezeichnet dieses Modell als einzigartig in der Schweiz und in Europa.
Wer steht hinter PimPay?
PimPay wurde im Juli 2026 von Maxime Charbonnel lanciert, dem CEO und Mitgründer. Zuvor war er bei der Banque Cantonale Vaudoise (BCV) für Digitales und Multikanal verantwortlich.
Das Unternehmen hat Vereinbarungen mit Gewerbevereinen und Händlerverbänden geschlossen. Seit September 2026 bietet die Caisse d'Epargne Riviera ihrer Kundschaft zudem ein gemeinsames Angebot an. «Wir verlangen keine Gesetzesänderung: Wir zeigen, dass ein anderes Modell funktioniert», fasst Maxime Charbonnel zusammen.
Was sagen die angekündigten Zahlen nach vier Monaten?
Die Bilanz vom 27. Oktober 2026 umfasst die ersten vier Geschäftsmonate. Sie nennt rund 300 angeschlossene Händler und 5'000 Konsumentinnen und Konsumenten. Bei den Geschäften handelt es sich vor allem um Bäckereien, Restaurants, Lebensmittelläden, Coiffeursalons und Vereine.
Die Aktivität bleibt pro Geschäft bescheiden. PimPay spricht von täglich «Dutzenden» erfassten Transaktionen. Auf 300 Geschäfte umgerechnet ergibt diese Grössenordnung im Durchschnitt weniger als eine Zahlung pro Geschäft und Tag. Laut dem Unternehmen kassieren einige Geschäfte jedoch mehr als zehn PimPay-Zahlungen pro Tag.
Ein Händler aus Vevey liefert einen konkreteren Anhaltspunkt. Sylvain Favrel von der Boulangerie Favrel zählt mehr als fünfzehn PimPay-Zahlungen pro Woche. Ihm zufolge handelt es sich vor allem um Stammkunden aus dem Quartier, die eine lokale Initiative unterstützen wollen.
Wie viel kosten die Kartengebühren den Händler?
Für ein unabhängiges Geschäft kostet eine Karten- oder Mobilzahlung in der Regel zwischen 1 % und 3 % des Betrags, das Terminal nicht eingerechnet. PimPay beziffert diese Belastung auf durchschnittlich 1'000 Franken pro Monat. Da die Tarife mit dem Volumen sinken, zahlen kleine Geschäfte anteilsmässig am meisten.
Das Thema gewinnt an Gewicht, je stärker das Bargeld zurückgeht. Laut der Schweizerischen Nationalbank (SNB), die von PimPay zitiert wird, ist der Bargeldanteil in weniger als zehn Jahren von sieben von zehn Zahlungen auf rund ein Drittel gesunken. 2clics verfolgt auch die Entwicklung der Kartenzahlungen in der Schweiz.
Die Debatte ist politisch geworden. Die Swiss Retail Federation hat diese Kommissionen im Juli 2025 bei der Wettbewerbskommission (WEKO) angezeigt. Eine Motion zum Thema wurde im Juni 2026 im Ständerat beraten.
| Kriterium | Karte und mobiles Bezahlen | PimPay |
|---|---|---|
| Kosten pro Zahlung | 1 % bis 3 % des Betrags | Keine Kommission |
| Fixkosten | Terminal zusätzlich | Abonnement von 0 bis 29 Franken pro Monat, ohne Mindestlaufzeit |
| Zahlungsmittel | Terminal | QR-Code |
| Angegebene monatliche Belastung | Durchschnittlich rund 1'000 Franken für ein unabhängiges Geschäft | Höchstens 29 Franken |
Diese Grössenordnungen sind jene, die PimPay per 27. Oktober 2026 veröffentlicht.
Was das für einen Westschweizer Händler ändert
Die Rentabilitätsrechnung ist einfach aufzustellen. Bei 1 % Kommission entspricht das maximale Abonnement von 29 Franken den Gebühren auf 2'900 Franken Kartenzahlungen. Bei 3 % entspricht es den Gebühren auf etwas weniger als 1'000 Franken.
Die Ersparnis hängt jedoch vom Anteil der Kundschaft ab, die mit PimPay statt mit ihrer Karte bezahlt. Die angekündigten Zahlen lassen vermuten, dass dieser Anteil gering bleibt: 5'000 Nutzerinnen und Nutzer für die ganze Westschweiz und im Durchschnitt weniger als eine Zahlung pro Geschäft und Tag. Für den Rest seiner Kundschaft bezahlt der Händler weiterhin die üblichen Kartengebühren.
Für einen Händler begrenzt die fehlende Mindestlaufzeit das Risiko eines Versuchs. Die Auszahlung innert 24 Arbeitsstunden und die Hinterlegung der Gelder bei einer von der FINMA beaufsichtigten Bank beantworten zwei praktische Fragen: die Liquidität und die Sicherheit des eingenommenen Geldes.
Was man noch nicht weiss
- die Gesamtzahl und der Betrag der seit Juli 2026 abgewickelten Zahlungen;
- der Anteil von PimPay an den Einnahmen der angeschlossenen Geschäfte;
- ob angeschlossene Geschäfte auf ihr Kartenterminal verzichtet haben;
- was das kostenlose Abonnement von jenem für 29 Franken unterscheidet;
- wie PimPay einen für die Konsumentinnen und Konsumenten kostenlosen Dienst langfristig finanzieren will;
- wer die Umfrage durchgeführt hat, wonach mehr als neun von zehn Händlern die Kommissionen für zu hoch halten;
- wie es mit der Anzeige bei der WEKO und mit der im Ständerat beratenen Motion weitergeht.