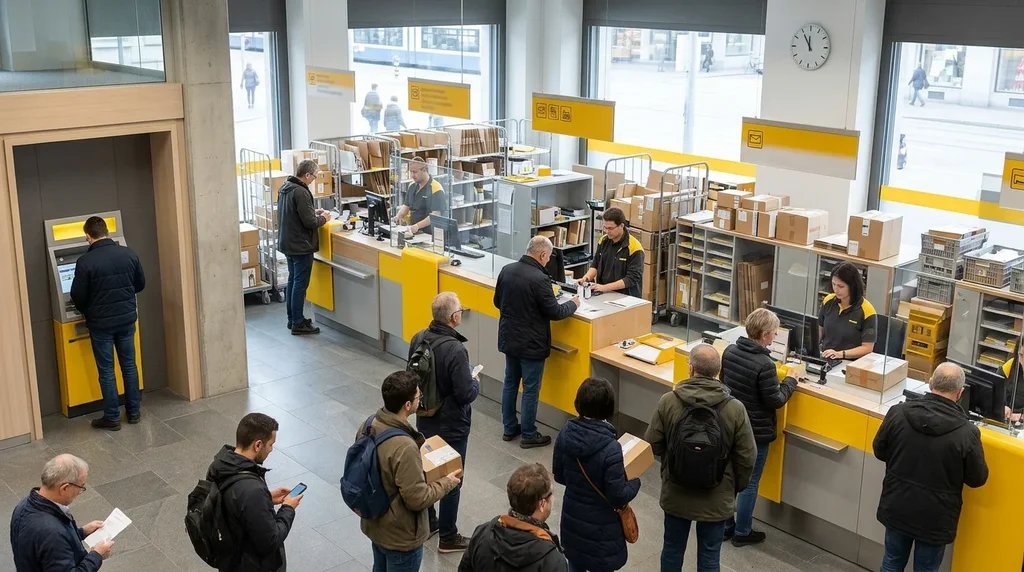
PostFinance, ein Schweizer Finanzinstitut, das Konten, Zahlungen und Anlagen anbietet, dient 19 % der Personen, die 2026 von der Hochschule Luzern (HSLU) befragt wurden, als Hauptbank. Für diese Kundinnen und Kunden übernimmt sie also die Rolle einer Bank. Ihr genauer Status bleibt in den im Oktober 2026 konsultierten Quellen hingegen offen: Weder ihre Lizenz noch ihre Grenzen bei der Kreditvergabe noch ihre Verbindung zur Post und zum Bund werden dort beschrieben.
Diese Seite behandelt einzig die Frage nach dem Status von PostFinance und dem Schutz ihrer Kundschaft. Das Porträt der Branche mit den Marktanteilen findet sich auf unserer Seite über die Kantonalbank und ihre Konkurrentinnen. Die übrigen Bankthemen sind in der Rubrik Banken und FINMA zusammengefasst.
Übernimmt PostFinance für ihre Kundschaft die Rolle einer Bank?
Ja, im Alltag: Fast jede fünfte Person bezeichnet sie als ihre Hauptbank. Die Zahl stammt aus einer Studie der HSLU, über die das Finanzportal finews.ch am 26. Oktober 2026 berichtete. Das Institut Bilendi führte die Online-Umfrage vom 29. Mai bis 11. Juni 2026 bei 2016 Personen im Alter von 16 bis 89 Jahren durch.
PostFinance belegt darin den dritten Platz, hinter den Kantonalbanken und Raiffeisen, aber vor der UBS. Zusammen mit diesen drei Gruppen vereint sie 89 % der Hauptbankbeziehungen in der Schweiz.
| Genannte Hauptbank | Anteil 2026 |
|---|---|
| Kantonalbanken | 28 % |
| Raiffeisen | 25 % |
| PostFinance | 19 % |
| UBS | 17 % |
| Andere Banken (Regionalbanken, Sparkassen, Migros Bank, Bank Cler) | rund 9 % |
| Digitalbanken (Revolut, Yuh, Neon…) | etwas mehr als 2,4 % |
Diese Rangliste misst eine Gewohnheit der Haushalte, keinen rechtlichen Status. Sie sagt nicht, mit welcher Bewilligung PostFinance tätig ist und was sie mit dem entgegengenommenen Geld tun darf. Die Studie veröffentlicht auch nicht den Anteil von PostFinance zwei Jahre zuvor.
Welche Dienstleistungen bietet PostFinance an?
Ihre Startseite, konsultiert am 31. Oktober 2026, beschreibt ein Angebot des Retailbankings. Dort finden sich insbesondere:
- die Eröffnung eines Kontos;
- internationale Zahlungen in der PostFinance App oder über E-Finance;
- Finanzanlagen und Vermögensverwaltung mit der Formel «Überlassen Sie uns die Verwaltung Ihres Portfolios»;
- Multibanking, die geltenden Zinssätze und die Steuerunterlagen;
- eine Rubrik «Ich möchte ein Projekt finanzieren».
Diese letzte Rubrik nennt weder das angebotene Produkt noch das Institut, das die Finanzierung gewährt. Anhand der Startseite lässt sich daher nicht sagen, ob PostFinance selbst Kredite vergibt.
PostFinance war zudem an der Lancierung einer App beteiligt. Yuh, 2021 als Start-up lanciert, entstand aus einem Joint Venture zwischen PostFinance und Swissquote. Laut der Website von Yuh, konsultiert am 27. Oktober 2026, hat Swissquote den Anteil von PostFinance im Juli 2025 übernommen. Die Bankdienstleistungen von Yuh werden nun von der Swissquote Bank SA erbracht.
Wo lässt sich die Bewilligung von PostFinance überprüfen?
Auf der Website der FINMA. Die Eidgenössische Finanzmarktaufsicht (FINMA) in Bern veröffentlicht auf ihrer offiziellen Website eine Liste aller bewilligten Institute und Produkte. Dort führt sie auch eine Warnliste.
Laut ihrer Startseite schützt die FINMA die Kundinnen und Kunden des Finanzmarkts und beaufsichtigt verhältnismässig, risikobasiert und technologieneutral. Ihr Auftrag zielt in erster Linie auf den Schutz der Gläubiger, der Anlegerinnen und Anleger sowie der Versicherten, wie unser Artikel über den Finanzplatz Schweiz in Erinnerung ruft.
Die FINMA widmet den kleinen Banken, dem Hypothekarmarkt und den «Too big to fail»-Banken eigene Dossiers. Diese Regeln, wörtlich «zu gross, um zu scheitern», zielen auf systemrelevante Banken wie die UBS, deren Eigenmittel umstritten sind. Unsere Quellen sagen nicht, ob PostFinance in diese Kategorie fällt.
Was sieht die Revision des Postgesetzes vor?
Dieses Dossier betrifft die Schweizerische Post, ohne PostFinance zu nennen. Laut einer Meldung von Keystone-SDA, die SWI swissinfo.ch übernommen hat, ist die im Juni eröffnete Vernehmlassung zur Revision des Postgesetzes abgeschlossen. Die Regierung will auf den Rückgang der traditionellen Postdienste und auf die Ausweitung kommerzieller Tätigkeiten der Post reagieren, die über ihren Grundauftrag hinausgehen.
Der Text sieht auch Regeln für Firmenübernahmen durch die Post vor, die eine «dynamische Regulierung» begrüsst. Es handelt sich um einen Vorentwurf: Nichts ist verabschiedet, und die Meldung sagt nicht, ob PostFinance betroffen wäre.
Ist das bei PostFinance eingezahlte Geld geschützt?
Die allgemeine Regel ist bekannt; ihre Anwendung auf PostFinance wird von unseren Quellen nicht bestätigt. Laut der Website von esisuisse, der Selbstregulierungsorganisation der Schweizer Banken, müssen alle Banken mit einer Geschäftsstelle in der Schweiz Mitglied sein. Dieser private Verein hat seinen Sitz in Basel.
Die Einlagensicherung schützt Guthaben bis 100'000 Franken pro Kunde und pro Bank im Konkursfall. Sie deckt Privatpersonen ebenso wie Unternehmen. esisuisse finanziert die Auszahlung, wenn die liquiden Mittel der konkursiten Bank nicht ausreichen. Eine Teilrevision des Bankengesetzes, in Kraft seit dem 1. Januar 2023, hat diesen Schutz verstärkt.
Wenn PostFinance in der Schweiz als Bank tätig ist, gilt diese Regel auch für sie. esisuisse veröffentlicht eine Übersicht ihrer Mitglieder, mit der sich das überprüfen lässt. Die Obergrenze wird pro Bank berechnet: Bei Yuh zum Beispiel zählen die Yuh- und Swissquote-Konten derselben Person als eine einzige Einheit.
Manche Banken bieten mehr. Laut Wikipedia, zitiert von 2clics, geniessen 21 der 24 Kantonalbanken die Staatsgarantie: Ihr Kanton haftet subsidiär für alle ihre Verbindlichkeiten. Keine der konsultierten Quellen erwähnt eine vergleichbare Garantie des Bundes für PostFinance. Um zu erfahren, wie viele Kantonalbanken darüber verfügen, führt unsere Liste die 24 Institute im Detail auf.
| Institut | Einlagensicherung von esisuisse | Staatliche Garantie |
|---|---|---|
| 21 von 24 Kantonalbanken | Ja, bis 100'000 Franken pro Kunde | Vollständige Garantie des Kantons, subsidiär |
| Waadtländer, Berner und Genfer Kantonalbank | Ja, bis 100'000 Franken pro Kunde | Keine |
| Yuh (Swissquote Bank SA) | Ja, bis 100'000 Franken für Yuh und Swissquote zusammen | Nicht erwähnt |
| PostFinance | In unseren Quellen nicht präzisiert; obligatorisch für jede Bank mit einer Geschäftsstelle in der Schweiz | In unseren Quellen nicht präzisiert |
Kennzahlen
- 19 % der Befragten nennen PostFinance als Hauptbank (HSLU, 2026).
- 89 % der Hauptbankbeziehungen entfallen auf die Kantonalbanken, Raiffeisen, PostFinance und die UBS.
- 2016 befragte Personen, vom 29. Mai bis 11. Juni 2026.
- Juli 2025: Übernahme des Anteils von PostFinance an Yuh durch Swissquote.
- 100'000 Franken: Obergrenze der Einlagensicherung, pro Kunde und pro Bank (esisuisse).
- 21 von 24 Kantonalbanken mit einer Staatsgarantie (Wikipedia).
Was sollte man als Kundin oder Kunde von PostFinance überprüfen?
Einige Kontrollen helfen, das eigene Konto einzuordnen. Sie ergeben sich aus den Regeln der FINMA und von esisuisse und stellen keine Finanzberatung dar.
- Die Bewilligung: die Liste der bewilligten Institute auf der Website der FINMA.
- Die Sicherung: die Mitgliederübersicht von esisuisse.
- Die Obergrenze: 100'000 Franken pro Kunde und pro Bank, alle Beziehungen zum selben Institut zusammengerechnet.
- Die Finanzierung: Die Bedingungen eines Kredits lassen sich bei PostFinance selbst überprüfen, da ihre Startseite sie nicht im Detail aufführt.
Was noch nicht bekannt ist
- Mit welcher Bewilligung der FINMA PostFinance tätig ist, und seit wann.
- Ob PostFinance allein Kredite und Hypotheken vergeben darf, und was ihre Rubrik «ein Projekt finanzieren» anbietet.
- Die Struktur ihres Kapitals und ihre rechtliche Verbindung zur Schweizerischen Post und zum Bund.
- Ob eine staatliche Garantie über die Einlagensicherung hinaus ihre Verbindlichkeiten deckt.
- Ob die Revision des Postgesetzes, die erst als Vorentwurf vorliegt, PostFinance betreffen würde.
Quellen
- PostFinance: Startseite «Privatkunden», postfinance.ch, konsultiert am 31. Oktober 2026
- FINMA: Startseite, Liste der bewilligten Institute und Warnliste, finma.ch, konsultiert im Oktober 2026
- esisuisse: Startseite, esisuisse.ch, konsultiert im Oktober 2026
- 2clics: «Banque cantonale : poids, clientèle et différences avec UBS et Raiffeisen», Studie der HSLU, über die finews.ch am 26. Oktober 2026 berichtete
- 2clics: «Garantie de l'État des banques cantonales : ce qu'elle couvre», nach Wikipedia und esisuisse
- 2clics: «Yuh application : compte, paiements, placements et frais», nach der Website von Yuh, konsultiert am 27. Oktober 2026
- 2clics: «Loi sur la poste : la révision critiquée de gauche comme de droite», nach Keystone-SDA und SWI swissinfo.ch