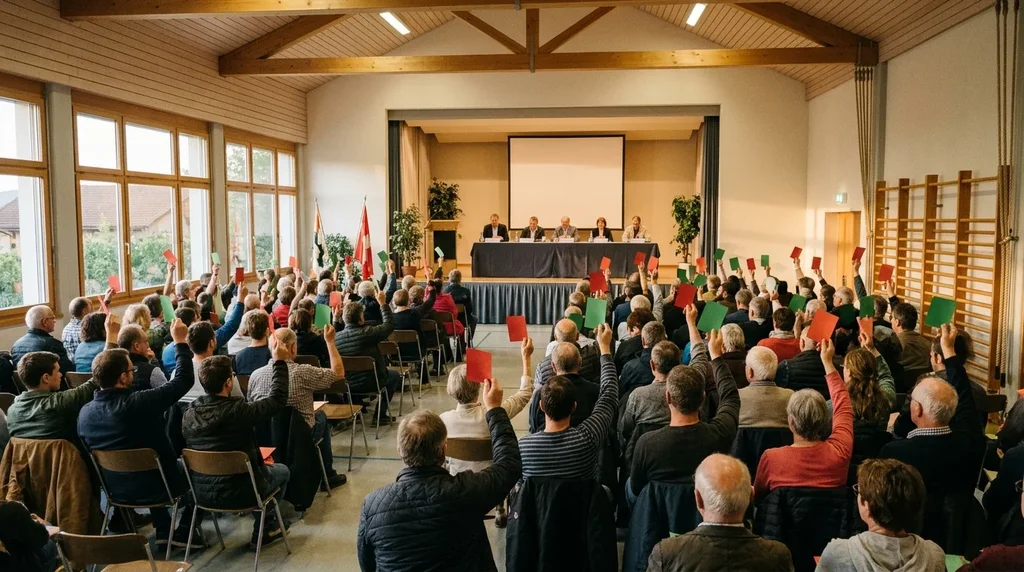
Raiffeisen, die genossenschaftlich organisierte Schweizer Bankengruppe, ist eine der drei Banken, welche die Eidgenössische Finanzmarktaufsicht (FINMA) zu den inlandorientierten systemrelevanten Banken zählt, neben der Zürcher Kantonalbank (ZKB) und PostFinance. Für Kundinnen, Kunden und Genossenschafter von Raiffeisen bedeutet dieser Status, dass die Gruppe jedes Jahr einen Notfallplan einreichen muss, den die FINMA am 14. Oktober 2026 als konform beurteilt hat. Raiffeisen ist zudem die von der Schweizer Bevölkerung am zweithäufigsten genannte Hauptbank, wie eine im Oktober 2026 veröffentlichte Studie zeigt.
Der Vergleich mit den kantonalen Instituten, ihrem Gewicht und ihrer Kundschaft findet sich auf unserer Seite zur Kantonalbank. Die übrigen Themen der Branche sind in der Rubrik Banken und FINMA zusammengefasst.
Wie ist die Raiffeisen Gruppe organisiert?
Die Gruppe tritt auf zwei Ebenen auf: als nationale Einheit und als lokale Banken. Die Website raiffeisen.ch wird von Raiffeisen Schweiz mit Sitz in St. Gallen herausgegeben, die dort die Analysen und Ratgeber der Gruppe veröffentlicht.
Die Kundschaft wird hingegen an «ihre Raiffeisenbank vor Ort» verwiesen, auszuwählen nach Postleitzahl, Ort oder per Geolokalisierung, mit Öffnungszeiten, Standorten und Bancomaten. Die Bankbeziehung läuft also zuerst über die lokale Ebene, unter einer gemeinsamen Marke.
Im Vordergrund steht das Angebot einer Retailbank. Die Startseite von Raiffeisen Schweiz, abgerufen am 30. Oktober 2026, bietet an, ein Konto zu eröffnen, Hypothekarzinsen zu vergleichen, in Gold zu investieren und sich mit der Altersvorsorge zu befassen.
Die für diesen Artikel konsultierten Quellen gehen nicht auf den Kern des Genossenschaftsmodells ein. Sie nennen weder die Zahl der lokalen Banken noch die Zahl der Genossenschafter, weder den Preis eines Anteilscheins noch die damit verbundenen Stimmrechte. Diese Punkte lassen sich bei der eigenen Raiffeisenbank vor Ort klären.
Welches Gewicht hat Raiffeisen in der Schweiz?
Raiffeisen ist die von der Schweizer Bevölkerung am zweithäufigsten genannte Hauptbank. Laut einer Studie der Hochschule Luzern (HSLU), über die finews.ch am 26. Oktober 2026 berichtete, bezeichnen 25 % der Befragten sie als ihre Hauptbank. Die Kantonalbanken liegen mit 28 % an der Spitze, vor PostFinance (19 %) und UBS (17 %). Diese vier Gruppen vereinen 89 % der Hauptbankbeziehungen auf sich.
Die Umfrage wurde vom Institut Bilendi vom 29. Mai bis 11. Juni 2026 online bei 2016 Personen durchgeführt. Der Abstand zu den Kantonalbanken beträgt nur drei Prozentpunkte. Der Titel von finews.ch, «Kantonalbanken überholen Raiffeisen», deutet auf einen Rangwechsel hin. Der Anteil von Raiffeisen zwei Jahre zuvor wird in den konsultierten Quellen allerdings nicht veröffentlicht.
Region und Alter vergrössern die Unterschiede. Im Tessin ist Raiffeisen mit 33 % die führende Hauptbank, weit vor UBS (20 %) und den Kantonalbanken (10 %). Zudem spricht sie junge Erwachsene stärker an als ältere Menschen.
| Kennzahl | Raiffeisen | Vergleichswert |
|---|---|---|
| Hauptbank, ganze Schweiz (2026) | 25 % | Kantonalbanken 28 %, PostFinance 19 %, UBS 17 % |
| Hauptbank im Tessin (2026) | 33 % | UBS 20 %, Kantonalbanken 10 % |
| Hauptbank der 16- bis 29-Jährigen und der 30- bis 45-Jährigen (2026) | rund 27 % bzw. 28 % | rund 21 % bei den Älteren |
| Rang nach Vermögenswerten (2023) | 2. | UBS 1., ZKB 3., PostFinance 4. |
Der Rang hängt vom gewählten Massstab ab. Nach Vermögenswerten setzt die Rangliste 2023 der Agentur ADV Ratings, die von der Enzyklopädie Wikipedia übernommen wurde, Raiffeisen auf den zweiten Rang, hinter UBS und vor der ZKB. Im Januar 2022 bezeichnete SWI swissinfo.ch sie als drittgrösste Bank der Schweiz. Die beiden Ranglisten betreffen nicht dasselbe Jahr, und die Übernahme der Credit Suisse durch die UBS erfolgte 2023, zwischen den beiden.
Was bedeutet der Status der Systemrelevanz für Raiffeisen?
Der Status verpflichtet Raiffeisen, jedes Jahr zwei Dokumente für die FINMA zu erstellen. Der Notfallplan zeigt, wie die für die Schweiz systemrelevanten Funktionen bei einer Insolvenz der Bank weitergeführt würden. Der Stabilisierungsplan beschreibt, wie sich die Bank in einer Finanzkrise aus eigener Kraft erholen würde.
Das Urteil 2026 fällt für Raiffeisen positiv aus. Laut der Mitteilung der FINMA vom 14. Oktober 2026 erfüllt ihr Notfallplan die regulatorischen Anforderungen, ebenso wie jener der ZKB. Derjenige von PostFinance «erfüllt noch nicht alle Anforderungen». Die Stabilisierungspläne der drei Banken werden erneut genehmigt. Die Beurteilung betrifft 2025 eingereichte Unterlagen, die in unserem Artikel zu den Notfallplänen der systemrelevanten Banken erläutert werden.
Die FINMA zieht selbst die Grenze. Ein konformer Plan «bedeutet nicht, dass die Weiterführung der systemrelevanten Funktionen in allen denkbaren Krisenszenarien vollumfänglich sichergestellt ist». Die Behörde erinnert daran, dass die Anforderungen an inlandorientierte Banken eine geringere Verlustabsorptionsfähigkeit vorsehen als jene an global systemrelevante Banken. In besonders schweren Krisen kann dies die Optionen einschränken.
Die Anforderungen wurden nach der Krise der Credit Suisse verschärft: Neu wird ein jährlicher Stresstest der Eskalationsverfahren verlangt. Laut der FINMA müssen namentlich noch die jährlichen Krisenübungen dokumentiert und die Pläne für die Krisenkommunikation aktualisiert werden.
Betrifft die «Too big to fail»-Reform Raiffeisen?
Ein Teil der Reform zielt auf alle systemrelevanten Banken, also auch auf Raiffeisen. Der Bundesrat hat am 22. April und danach am 12. August 2026 Massnahmen vorgestellt; an diesem Datum eröffnete er eine Vernehmlassung zum Bankengesetz und zur Liquiditätsverordnung. Diese Texte sind weiterhin Entwürfe.
Der Teil zur Liquidität würde die Gruppe direkt betreffen. Laut der Mitteilung der Schweizerischen Nationalbank (SNB) vom 12. August 2026 sieht der Verordnungsentwurf vor, dass systemrelevante Banken und mittelgrosse Banken genügend Sicherheiten bereitstellen, um Liquiditätshilfe der Zentralbank zu erhalten. Die SNB begrüsst diese Too-big-to-fail-Massnahmen sowie jene zur Stabilisierungsplanung und zur Abwicklungsfähigkeit. Der Umfang der verlangten Sicherheiten wird nicht beziffert.
Kunde oder Genossenschafter von Raiffeisen: Was schützt das eigene Geld?
Der Schutz der Raiffeisen-Kundschaft beruht auf der Einlagensicherung. Laut esisuisse, der Selbstregulierungsorganisation der Schweizer Banken, deckt sie im Konkursfall Einlagen bis 100'000 Franken pro Kunde und pro Bank. Sie gilt für Privatpersonen wie für Unternehmen, und alle Banken mit einer Niederlassung in der Schweiz müssen ihr angehören. Eine Revision des Bankengesetzes hat sie per 1. Januar 2023 gestärkt.
Die weitergehende öffentliche Garantie betrifft nur kantonale Institute. Die Staatsgarantie der Kantonalbanken verpflichtet einen Kanton gegenüber seiner eigenen Bank. Laut Wikipedia verfügen 21 der 24 Kantonalbanken darüber. Raiffeisen gehört nicht dazu.
Für ein KMU gilt dieselbe Obergrenze wie für eine Privatperson: 100'000 Franken. Darüber hinaus ist in den Quellen für Raiffeisen keine weitere Garantie dokumentiert. Die Quellen sagen auch nicht, ob diese Obergrenze für jede lokale Bank einzeln oder für die gesamte Gruppe gilt. Die FINMA veröffentlicht auf ihrer Website die Liste aller bewilligten Institute, die sich zur Überprüfung des Status einer Bank eignet. Diese Seite stellt keine Finanzberatung dar.
Warum sind die Analysen von Raiffeisen für Haushalte wichtig?
Raiffeisen veröffentlicht auch eigene Indikatoren, bei denen zwischen Feststellungen und Prognosen zu unterscheiden ist. Ihr Transaktionspreisindex, der auf tatsächlich bezahlten Preisen beruht, stellt im dritten Quartal 2026 einen Anstieg innert Jahresfrist von 3,6 % bei Einfamilienhäusern und von 5,9 % bei Eigentumswohnungen fest, wie unser Artikel zu den Preisen für Wohneigentum zeigt. Am 8. Oktober 2026 hob die Bank ihre Prognose für das Wachstum des Schweizer Bruttoinlandprodukts (BIP) 2026 auf 1,7 % an, nach zuvor 0,8 %. Daraus leitet sie ab, dass die SNB ihre Zinsen erhöhen könnte, eine Annahme, die in den Wachstumsprognosen von Raiffeisen erläutert wird.
Wie steht es um den Fall Vincenz?
Pierin Vincenz, ehemaliger Chef von Raiffeisen, wurde im April 2022 vom Bezirksgericht Zürich wegen Betrugs verurteilt, in einem nicht rechtskräftigen Urteil. Das Obergericht des Kantons Zürich wird sein Berufungsurteil am 11. Januar 2027 fällen, wie einer Meldung von Keystone-SDA zu entnehmen ist. Bis dahin gilt die Unschuldsvermutung, wie unser Artikel zum Fall Vincenz und seinem Urteil in Erinnerung ruft.
Kennzahlen
- 25 % der im Jahr 2026 Befragten nennen Raiffeisen als Hauptbank, gegenüber 28 % für die Kantonalbanken (HSLU-Studie).
- 33 % im Tessin, wo Raiffeisen die führende Hauptbank ist.
- 2. Bank der Schweiz nach Vermögenswerten im Jahr 2023, hinter UBS (ADV Ratings, übernommen von Wikipedia).
- 3 inlandorientierte systemrelevante Banken: Raiffeisen, die ZKB und PostFinance (FINMA).
- 14. Oktober 2026: Die FINMA beurteilt den Notfallplan von Raiffeisen als konform.
- 100'000 Franken: Obergrenze der Einlagensicherung, pro Kunde und pro Bank (esisuisse).
Was noch nicht bekannt ist
- Die Zahl der lokalen Banken und der Genossenschafter, der Preis eines Anteilscheins und die damit verbundenen Rechte: Die konsultierten Quellen nennen sie nicht.
- Ob die Obergrenze der Einlagensicherung von 100'000 Franken für jede lokale Bank oder für die gesamte Gruppe gilt.
- Der Umfang der Sicherheiten, den die Liquiditätsverordnung von Raiffeisen verlangen würde, und das Datum des Inkrafttretens der Reform.
- Der Anteil von Raiffeisen als Hauptbank zwei Jahre vor der Studie der HSLU.
- Der Ausgang des Berufungsverfahrens von Pierin Vincenz, erwartet am 11. Januar 2027.
Quellen
- Raiffeisen Schweiz: Startseite der Gruppe (abgerufen am 30. Oktober 2026)
- FINMA: Startseite der Behörde (abgerufen im Oktober 2026)
- Wikipedia: Artikel «Banque cantonale», Rangliste der Banken nach Vermögenswerten 2023 gemäss ADV Ratings (abgerufen im Oktober 2026)
- FINMA: «FINMA assesses the emergency and recovery plans for Zürcher Kantonalbank, Raiffeisen and PostFinance» (14. Oktober 2026), via 2clics
- Schweizerische Nationalbank: «Swiss National Bank welcomes measures to strengthen ‘too big to fail’ regulations» (12. August 2026), via 2clics
- finews.ch: «Kantonalbanken überholen Raiffeisen – UBS verliert» (26. Oktober 2026), HSLU-Studie, via 2clics
- esisuisse: Schweizer Einlagensicherung, via 2clics
- SWI swissinfo.ch / Keystone-SDA: Prognosen von Raiffeisen (8. Oktober 2026), Transaktionspreisindex (12. Oktober 2026), Fall Vincenz (6. Oktober 2026), via 2clics