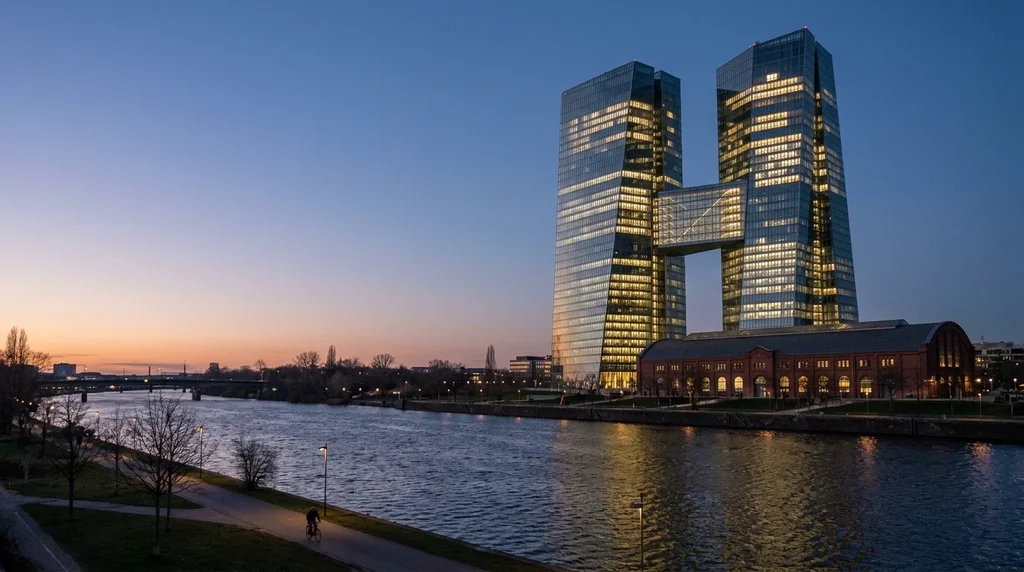
La Banca centrale europea (BCE) ha mantenuto il tasso sui depositi al 2,5% il 29 ottobre 2026, a Francoforte. Lo stesso giorno ha annunciato che la sua presidente, Christine Lagarde, lascerà l'incarico il 7 febbraio 2027, quasi nove mesi prima della scadenza del mandato. Per il cambio euro-franco svizzero restano aperte due leve: il differenziale di tassi con la Banca nazionale svizzera (SNB), il cui tasso guida è allo 0%, e i timori sul debito francese.
Una decisione sui tassi attesa, un rischio energetico dichiarato
Lo status quo era previsto. La mattina della riunione l'agenzia AWP, ripresa da Allnews, riferiva che il consenso degli economisti puntava su un tasso sui depositi invariato al 2,5%. Questo livello fa seguito a due rialzi decisi nel 2026 per contenere l'inflazione, alimentata soprattutto dall'aumento dei prezzi dell'energia legato alle tensioni in Medio Oriente.
Il comunicato sulla decisione giustifica la prudenza con l'energia. «I prezzi dell'energia hanno continuato ad aumentare, facendo pesare rischi al rialzo sulle prospettive d'inflazione e rischi al ribasso sulle prospettive di crescita», scrive la BCE. Osserva inoltre che «le condizioni di finanziamento si sono inasprite» da settembre, il che dovrebbe «pesare sull'inflazione e sulla crescita».
Anche la congiuntura depone a favore dell'attesa. L'indice PMI dell'Eurozona, pubblicato da S&P Global, è sceso da 53,1 punti in settembre a 51,9 in ottobre 2026, il livello più basso da quattro mesi. Holger Schmieding, economista della banca tedesca Berenberg, citava anche lo stretto di Hormuz, la cui situazione potrebbe evolvere dopo le elezioni americane di metà mandato del 3 novembre. «La BCE potrebbe preferire aspettare di vederci più chiaro», riteneva prima della riunione.
La Riserva federale americana (Fed) aveva fatto la stessa scelta il giorno prima, mantenendo i tassi dopo un rialzo in settembre. Per il seguito, la maggior parte degli economisti citati da AWP punta su un ultimo rialzo della BCE in dicembre, quando disporrà di nuove previsioni di crescita e d'inflazione. Si tratta di una previsione, non di una decisione.
Christine Lagarde lascerà il 7 febbraio 2027
L'annuncio della partenza ha messo in ombra la decisione sui tassi. Secondo il comunicato della BCE, citato da Allnews, Christine Lagarde ha informato della sua decisione il Consiglio direttivo e António Costa, presidente del Consiglio europeo. Il suo mandato di otto anni sarebbe durato fino a fine ottobre 2027, ricorda il sito finanziario finews.ch.
Ex ministra francese delle Finanze, Christine Lagarde, 70 anni, guida la BCE da novembre 2019, dopo essere stata alla testa del Fondo monetario internazionale (FMI). Il suo mandato ha attraversato la pandemia di Covid-19 e poi l'impennata dei prezzi dell'energia provocata dalla guerra in Ucraina.
Il calendario ha una portata politica, secondo entrambi i media. Una partenza a febbraio consente al presidente francese Emmanuel Macron di partecipare alla scelta del successore prima delle elezioni presidenziali francesi della primavera 2027. Secondo AWP, i sondaggi collocano Marine Le Pen tra le favorite. Stando a finews.ch, il Financial Times riferiva già nel febbraio 2026 che Christine Lagarde voleva lasciare prima di quel voto, per timore che una vittoria della destra euroscettica complicasse la sua successione. In settembre lei stessa aveva evocato una partenza anticipata di «qualche mese».
La sua prossima tappa non è nota. A fine settembre ha escluso una candidatura all'Eliseo e figura tra i nomi citati per dirigere il Forum economico mondiale (WEF) di Davos.
Chi sceglierà il successore di Christine Lagarde?
La nomina spetta al Consiglio europeo, secondo la procedura prevista dai trattati dell'Unione europea. Stando a finews.ch, a decidere sono i capi di Stato e di governo dei 21 Paesi dell'Eurozona. Da mesi circolano diversi nomi:
- Klaas Knot, ex governatore della banca centrale dei Paesi Bassi;
- Pablo Hernández de Cos, ex governatore del Banco de España, oggi alla testa della Banca dei regolamenti internazionali (BRI);
- Joachim Nagel, presidente della Deutsche Bundesbank, la banca centrale tedesca, citato da finews.ch;
- Isabel Schnabel, membro del Comitato esecutivo della BCE, che aveva manifestato il suo interesse ma passerà al FMI a Washington all'inizio di gennaio 2027, secondo finews.ch.
La successione si giocherà in parallelo ad altri cambiamenti. Secondo AWP, diversi posti chiave della BCE devono essere rinnovati, tra cui quello del capo economista Philip Lane.
Il debito francese, l'altro dossier di Francoforte
I tassi d'interesse sul debito dello Stato francese si muovono su livelli inediti da più di vent'anni. Hanno superato la soglia del 5% la settimana precedente la riunione, una prima dal 2002, secondo AWP. Sono poi tornati al 4,94% il 28 ottobre, quindi al 4,92% il 29 ottobre.
Il divario con la Germania si misura in modo diverso a seconda della fonte. AWP lo colloca oltre 1,5 punti percentuali a dieci anni, un livello inedito dall'autunno 2011. L'agenzia Keystone-ATS lo stimava il 22 ottobre a poco meno di 1,7 punti, ai massimi da 15 anni. Le due rilevazioni, effettuate in date diverse, descrivono la stessa tendenza.
Per la BCE questo aumento agisce come una stretta supplementare, perché rende più caro il credito per le famiglie e le imprese. Alimenta inoltre il timore di un contagio ad altri Paesi dell'Eurozona. A tal fine la BCE dispone dello Strumento di protezione della trasmissione (TPI), creato nel 2022 e mai utilizzato, che in teoria consente acquisti massicci di titoli di Stato. La sua attivazione appare lontana, secondo AWP. «I mezzi per frenare l'impennata dei rendimenti sul debito francese vanno trovati anzitutto in Francia», ha ribadito di recente Christine Lagarde.
Gli economisti dubitano di un rapido risanamento. Michel Martinez, capo economista per l'Europa di Société Générale CIB, ritiene che stabilizzare il debito francese «richiederebbe un avanzo primario compreso tra circa il 2 e il 2,5% del PIL, a fronte di un disavanzo primario attualmente vicino al 2,8%». Per Oliver Rakau, economista di Oxford Economics, la BCE «cercherà di dire il meno possibile» per non alimentare le inquietudini dei mercati.
Euro-franco svizzero: un differenziale di tassi di 2,5 punti con la SNB
Il primo canale verso la Svizzera passa dal differenziale di tassi. La BCE remunera i depositi al 2,5%, mentre il tasso guida della SNB è stato mantenuto allo 0% il 24 settembre 2026. Il sito della Banca nazionale lo indicava ancora allo 0,00% il 21 ottobre.
| Riferimento | BCE (Eurozona) | SNB (Svizzera) |
|---|---|---|
| Tasso di riferimento | Tasso sui depositi: 2,5% (29 ottobre 2026) | Tasso guida: 0% (24 settembre 2026) |
| Movimenti nel 2026 | Due rialzi, poi mantenimento | Mantenimento il 24 settembre 2026 |
| Prossima decisione | Dicembre 2026: ultimo rialzo atteso dalla maggior parte degli economisti | 10 dicembre 2026: pareri discordi |
| Inflazione citata | Rischi al rialzo legati all'energia | Previsione SNB: 0,7% nel 2026, 0,8% nel 2027 |
Questo differenziale ha dapprima pesato sul franco. Secondo Keystone-ATS, la leggera debolezza del franco qualche settimana prima del 22 ottobre era dovuta soprattutto a questo divario: la SNB manteneva il tasso a zero grazie a un'inflazione bassa, mentre la BCE e la Fed alzavano i loro. All'inizio di ottobre 2026 un euro valeva quasi 0,95 franchi.
I dubbi sulla Francia hanno poi invertito il movimento. Il 19 ottobre l'euro arretrava rispetto al dollaro dello 0,28% a metà giornata, penalizzato dalle tensioni francesi. La SNB indicava 0,9253 franchi per un euro il 21 ottobre. Il giorno seguente l'euro è tornato sotto 0,92 franchi, ai massimi del franco dall'inizio di luglio, come spiegava il nostro articolo sul franco svizzero bene rifugio. Nessuna delle nostre fonti indica il cambio del 29 ottobre, né la reazione della coppia all'annuncio della BCE.
Che cosa cambia per gli esportatori svizzeri
Un franco più forte riduce il valore, una volta convertito in franchi, delle vendite realizzate in euro. Il produttore di aromi e profumi Givaudan lo ha mostrato nei primi nove mesi del 2026: gli effetti di cambio hanno pesato per il 4%, ossia 234 milioni di franchi, su una cifra d'affari di 5,89 miliardi.
Il commercio estero finora reggeva. Secondo l'Ufficio federale dell'imposizione delle dogane e della sicurezza dei confini (UDSC), le esportazioni svizzere sono aumentate dell'1,5% in settembre 2026, a 23,2 miliardi di franchi. Ma la Francia pesa su alcuni settori: insieme all'Italia è la seconda destinazione dell'orologeria svizzera, secondo Jean-Philippe Bertschy, analista della banca Vontobel.
Le banche svizzere divergono sull'ampiezza del movimento a venire. La banca Valiant ritiene ragionevole attendersi nuovi afflussi verso il franco. L'Union Bancaire Privée (UBP) vede nella coppia euro-franco un barometro dei rischi dell'Eurozona e ritiene possibile, a medio termine, un cambio di poco inferiore a 0,90 franchi. Sono proiezioni di banche, non constatazioni.
La SNB tiene aperte le sue opzioni. Il 24 settembre 2026 si diceva pronta a intervenire sul mercato dei cambi se necessario, senza ritenere utile rafforzare questa disponibilità, secondo la sintesi delle sue discussioni pubblicata il 22 ottobre. Il suo prossimo appuntamento, l'esame trimestrale della SNB, è fissato al 10 dicembre 2026.
Le letture di questa scadenza divergono. Gli economisti di Raiffeisen ritengono che un rialzo dei tassi della SNB potrebbe arrivare già in quella data. L'esperto finanziario Dirk Renkert, citato da Keystone-SDA, ritiene invece che la SNB non dovrebbe avere «particolare fretta di alzare i tassi». Un rialzo svizzero ridurrebbe il divario con la BCE, un rialzo della BCE in dicembre lo allargherebbe. Le decisioni della Banca nazionale sono seguite nella nostra rubrica SNB e tassi.
Che cosa non si sa ancora
- Il nome del successore di Christine Lagarde e la data della sua nomina da parte del Consiglio europeo.
- La decisione della BCE in dicembre: il rialzo atteso resta una previsione degli economisti.
- La decisione della SNB del 10 dicembre 2026, sulla quale i pareri divergono.
- La reazione dell'euro rispetto al franco all'annuncio del 29 ottobre: le nostre fonti non indicano alcun cambio per quel giorno.
- Un eventuale intervento della SNB sul mercato dei cambi dal 24 settembre: nessuna fonte lo precisa.
- L'effetto in cifre del franco forte di ottobre sulle PMI esportatrici, che non è ancora stato misurato.
Fonti
- Allnews (AWP): la BCE mantiene i tassi, 29 ottobre 2026
- Allnews (AWP): Christine Lagarde lascerà la presidenza, 29 ottobre 2026
- Allnews (AWP): status quo atteso, Francia preoccupante, 29 ottobre 2026
- finews.ch: Christine Lagarde geht vorzeitig, 29 ottobre 2026
- 2clics.com: articoli sul franco svizzero bene rifugio (23 ottobre 2026), sul tasso guida della SNB, sull'esame trimestrale della SNB, sull'indice PMI dell'Eurozona e sull'euro di fronte alle tensioni in Francia